

3줄 요약
- 사전 검토 자료는 작성 시점과 근거, 실제 사업 내용을 함께 확인합니다.
- 보관 위치와 접근 권한, 담당자 변경 시 인계 범위를 정리합니다.
- 실제 조사에서는 요청받은 자료와 기존 설명의 관계를 다시 점검합니다.
개요
세무조사에 대비해 검토 자료를 만들었다면 실제 조사에서 그대로 사용해도 될까요? 작성 이후 사업 내용이나 거래가 바뀌었을 수 있고, 당시의 가정과 현재 확인된 사실이 다를 수도 있습니다. 문서가 있다는 것만으로 검토가 끝나는 것은 아닙니다.
이 글은 세무조사 사전 검토 자료에 관한 쟁점 해설입니다. 문서의 내용을 다시 읽고, 근거와 작성 시점을 확인하며, 보관과 인계 범위를 점검하는 방법을 설명합니다.
쟁점
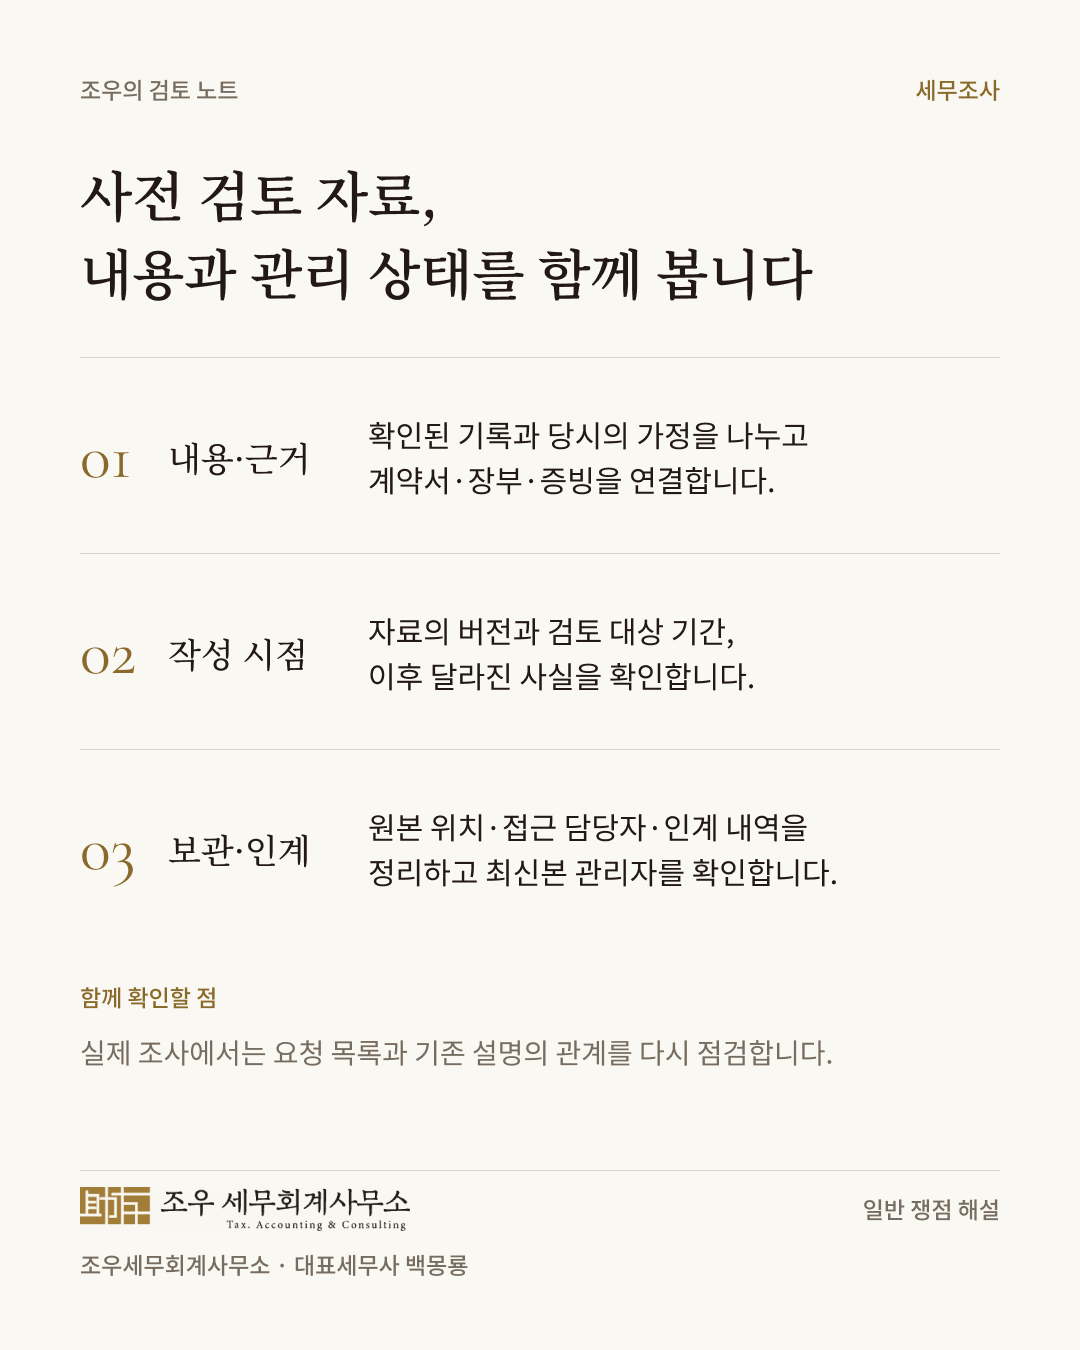
사전 검토 자료는 어떤 시점의 사실과 근거를 사용했는지 먼저 확인합니다. 확정된 기록과 작성 당시의 가정이 구분되어 있는지, 검토 대상 기간이 명확한지도 살펴봅니다. 이후에 달라진 내용을 반영하지 않았다면 현재 자료와 차이를 확인할 필요가 있습니다.
자료의 관리도 별도 질문입니다. 원본이 어디에 있고 누가 최신본을 관리하는지, 담당자가 바뀌었을 때 무엇을 인계했는지 확인합니다. 여러 사본이 남아 있으면 각 문서의 작성일과 변경 내용을 구분해야 설명의 혼선을 줄일 수 있습니다.
검토 접근
기존 검토 문서와 그 문서가 참고한 계약서·장부·증빙을 연결합니다. 설명에 사용한 자료가 실제 사실을 뒷받침하는지 읽고, 현재 자료와 다른 부분을 표시합니다. 작성자의 의견과 확인된 사실이 섞였다면 두 내용을 구분해서 정리합니다.
실제 조사에서는 요청 목록과 기존 자료의 관계를 다시 살펴봅니다. 기존 설명이 맞는지 확인하는 과정은 새로운 이야기를 만드는 작업이 아닙니다. 사실관계와 증빙에 맞춰 설명을 검토하며, 정당한 자료 요구를 피하거나 기록을 숨기는 방향으로 접근하지 않습니다.
확인할 사항
조사 통지나 요청 목록, 사전 검토 자료, 그 근거 문서의 작성일과 버전을 확인해 보세요. 보관 위치, 접근 담당자, 인계 내역을 함께 정리하면 어떤 자료를 확인해야 하는지 찾는 데 도움이 됩니다.
담당자가 달라졌더라도 당시 기록과 현재 설명을 구분해야 합니다. 접근 권한을 점검하는 일이 기존 기록의 삭제나 내용 변경을 뜻하지는 않습니다. 자료 보존과 제출에 관한 의무는 별도로 확인하고, 관리 범위를 손보는 과정에서도 관련 기록을 임의로 없애지 않습니다.
시사점
사전 검토 자료의 가치는 근거가 연결되고 작성 시점과 적용 범위가 분명할 때 드러납니다. 자료의 내용과 관리 상태를 함께 점검하면 실제 조사에서 어디를 더 확인해야 하는지 구체적으로 정리할 수 있습니다.
조우세무회계사무소는 국세청 조사 실무 경험을 바탕으로 과세 쟁점과 증빙을 검토합니다. 조사 통지를 받았거나 기존 자료를 다시 점검해야 한다면 현재 단계와 준비한 자료를 알려주세요. 법인 세무조사 상담에서 검토할 내용과 대응 방향을 함께 살펴볼 수 있습니다.